

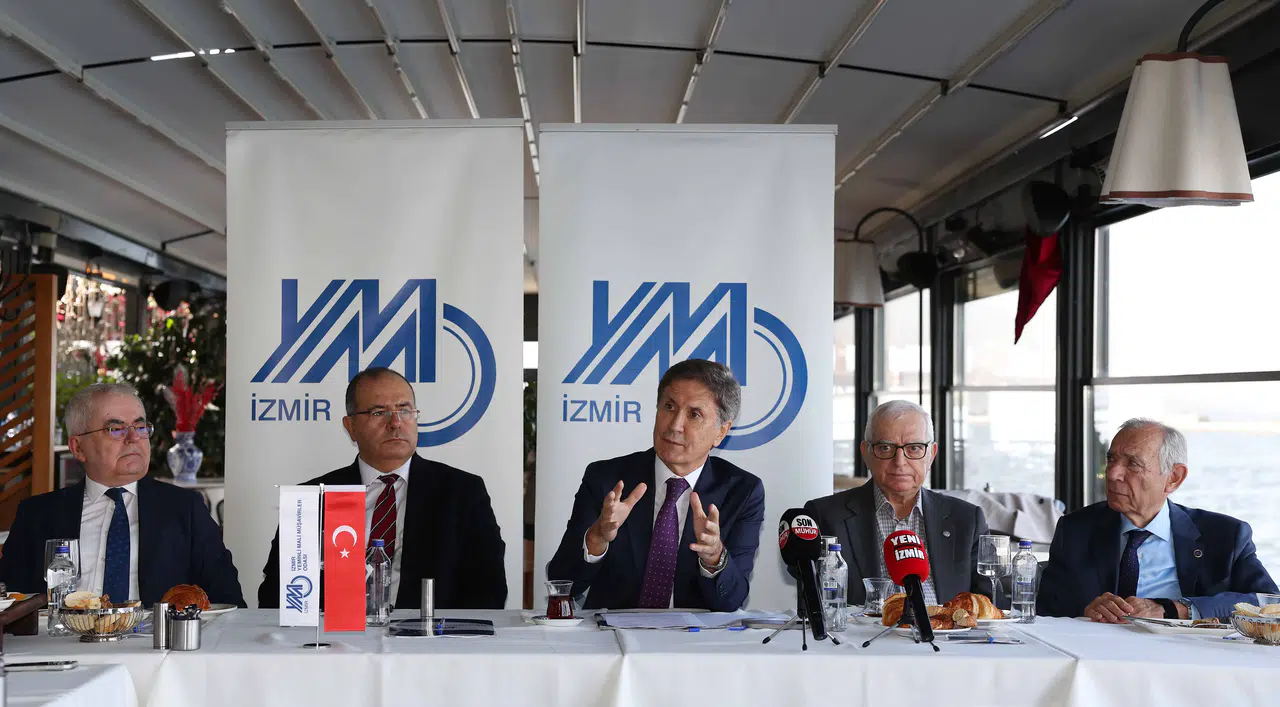
İzmir ve Ege illerini temsil eden İzmir Yeminli Mali Müşavirler Odası (İzmir YMMO) YK Başkanı Yaşar Zengin ve yönetim kurulu üyeleri, dün İzmir basını ile bir araya gelerek vergi alanındaki gelişmeler başta olmak üzere güncel konularda açıklamalarda bulundu.
2027 yılında yürürlüğe girecek vergi düzenlemelerini, sanayici ve ihracatçılara yönelik avantajları ve işletmelerin yeni döneme hazırlanırken dikkat etmesi gereken konulara dikkat çeken Zengin, özellikle imalatçı işletmeler için kurumlar vergisi oranının yüzde 12,5'e düşecek olmasının önemli bir fırsat oluşturduğunu söyledi. Zengin, işletmelerin bu avantajdan yararlanabilmesi için muhasebe ve maliyet sistemlerini şimdiden düzenlemeleri gerektiğine işaret etti.
Dijitalleşen vergi idaresiyle birlikte işletmelerin mali kayıtlarının çok daha yakından takip edildiğini vurgulayan Zengin, vergi risklerinin önceden belirlenmesinde yeminli mali müşavirlerin üstlendiği role işaret etti. Tam tasdik hizmetinin işletmelere yalnızca mevzuata uyum açısından değil, yatırım kararlarından finansmana erişime kadar birçok alanda güvence sağladığını ifade eden Zengin, 2027 yılına ilişkin ekonomik beklentilerini ve kamu otoritelerine yönelik düzenleme önerilerini de paylaştı.

İMALATÇILARIN KURUMLAR VERGİSİ NEREDEYSE YARI YARIYA DÜŞÜYOR
Zengin'in iş dünyasına yönelik değerlendirmelerinde öne çıkan başlıklardan biri, 2027 yılında imalatçı işletmelere sağlanacak kurumlar vergisi avantajı oldu. 7582 sayılı Kanun ile yapılan düzenleme kapsamında, sanayi sicil belgesine sahip ve fiilen üretim yapan kurumların münhasıran üretim faaliyetlerinden elde ettikleri kazançlara 2027 yılından itibaren yüzde 12,5 oranında kurumlar vergisi uygulanacağını belirten Zengin, düzenlemenin sanayi açısından önemli bir destek niteliği taşıdığını söyledi.
Bugün üretim kazançlarında uygulanan kurumlar vergisi oranının yüzde 24 olduğunu hatırlatan Zengin, yeni düzenlemeyle bu oranın neredeyse yarıya ineceğini, ancak avantajın işletmenin bütün kazancını kapsamadığını vurguladı. İndirimin yalnızca üretim faaliyetinden elde edilen kazançlara uygulanacağının altını çizen Zengin,işletmenin kendi ürettiği malların ihracatından elde ettiği kazançların da bu kapsamda değerlendirileceğini, ancak bu kazançlara ayrıca beş puanlık ihracat indiriminin uygulanmayacağını da söyledi.
Zengin, imalatçıların bu avantajdan eksiksiz yararlanabilmesi için 2027 yılı başlamadan önce sanayi sicil belgelerini ve kapasite raporlarını gözden geçirmeleri, yeni ürün ve makineleri bu belgelere işletmeleri gerektiğini belirtti. Maliyet muhasebesinin üretim kazançlarını diğer ticari faaliyetlerden ayırabilecek biçimde kurulmasının da önem taşıdığını belirten Zengin, yararlanılan vergi indiriminin 200 bin TL'yi aşması halinde yeminli mali müşavir tasdik raporunun zorunlu olacağını hatırlattı.
İmalatçı işletmelere en geç Ocak 2027 içerisinde bir yeminli mali müşavirle yıllık tam tasdik sözleşmesi yapmalarını öneren Zengin, yıl sonunda rapor arayışına girmek yerine, mali süreçlerin yılın başından itibaren uzman gözetiminde yürütülmesinin daha güvenli olacağını ifade etti.
MALİ PLANLAMA ŞART
İhracat kazançlarına uygulanan 5 puanlık kurumlar vergisi indiriminin de yararlanılan vergi indirimi 200 bin TL'yi aştığında YMM tasdikine tabi olduğunu hatırlatan Zengin, İhracatçıların yıl sonunda geçmiş işlemlerini inceletmek yerine, Ocak ayında tam tasdik sözleşmesi yaparak yıl boyunca mali süreçlerini takip ettirmelerinin önemli avantaj sağlayacağını söyledi.
Şirketlerin vergi planlamasında kâr dağıtım politikalarının da dikkate alınması gerektiğini belirten Zengin, birikmiş geçmiş yıl kârlarının uzun yıllar bekletildikten sonra toplu olarak dağıtılmasının ortakları daha yüksek gelir vergisi dilimlerine taşıyabildiğine dikkat çekti. Şirketlerin öz kaynak ihtiyaçlarını ve yatırım planlarını gözeterek geçmiş yıl kârlarını makul ölçülerde her yıl düzenli dağıtmalarının daha sağlıklı bir vergi planlaması sağlayacağını ifade etti.
İşletmelerin asgari sermaye yükümlülüklerini de takip etmeleri gerektiğini kaydeden Zengin, anonim şirketlerde 250 bin TL, limited şirketlerde 50 bin TL olan asgari sermaye tutarlarına uyum için son tarihin 31 Aralık 2027 olduğunu hatırlattı. Nakdi sermaye artırımlarında sağlanan vergi indirimine ve yatırım teşviklerine de değinen Zengin, makine ve teçhizat yenilemelerinin de teşvik belgesine bağlanabildiğini, yatırım teşvik belgeli indirimli kurumlar vergisinin tutar sınırı olmaksızın YMM tasdikine tabi olduğunu belirtti.
TSM TASDİK ÖNLEYİCİ MALİ GÜVENCE
Zengin'in özellikle üzerinde durduğu konulardan biri de tam tasdik hizmetinin işletmeler açısından taşıdığı önem oldu. Vergi idaresinin dijital dönüşümüyle birlikte e-Fatura, e-Arşiv, e-Defter ve e-Beyanname uygulamalarının yaygınlaştığını, yapay zekâ destekli analizlerle hatalı ve mevzuata aykırı işlemlerin çok daha kısa sürede tespit edilebildiğini belirten Zengin, işletmelerin mali süreçlerini doğru yönetmesinin öneminin giderek arttığını söyledi.
Vergi denetiminde güçlenen önleyici yaklaşımın önemli bir ayağını yeminli mali müşavirlerin oluşturduğunu ifade eden Zengin, tam tasdikin işletmelere sağladığı katkılara dikkat çekti. Tam tasdik sayesinde muhasebe sisteminin doğru kurulabildiğini, vergi risklerinin önceden görülebildiğini, teşvik, indirim ve istisnalardan mevzuata uygun şekilde yararlanılabildiğini belirten Zengin, bu hizmetin geçmişe dönük vergi tarhiyatları ve cezalarla karşılaşma riskini de azalttığını kaydetti.
Tam tasdik hizmetinin önemini artıran düzenlemelerden birinin de 49 Sıra No.lu SMMM ve YMM Kanunu Genel Tebliği olduğunu belirten Zengin, 2025 hesap döneminden itibaren bazı indirim ve istisnalardan yararlanılmasının YMM tasdik raporu şartına bağlandığını hatırlattı.
KAYITDIŞILIKLA MÜCADELEDE HARCAMALAR DA İZLENMELİ
Yaşar Zengin, kamu otoritelerine yönelik önerilerinde kayıt dışılıkla mücadele ve vergi adaletine özel yer ayırdı. Türk vergi sisteminin ağırlıklı olarak gelir beyanına dayandığını belirten Zengin, bu sistemin yanında harcamaları da dikkate alan bir mekanizmaya ihtiyaç bulunduğunu söyledi.
Kişilerin beyan ettikleri gelir ile gerçekleştirdikleri harcamalar arasında belirgin uyumsuzluk bulunması halinde harcamaların kaynağının açıklanmasını sağlayacak bir düzenlemenin hayata geçirilmesini öneren Zengin, dijitalleşen vergi idaresinin böyle bir uygulamayı etkin biçimde yürütebilecek altyapıya sahip olduğunu ifade etti.
FİNANSMAN GİDER KISITLAMASI VE ARAÇ GİDERLERİ
Kamuya yönelik bir diğer öneri, finansman gider kısıtlamasının kaldırılması oldu. İşletmelerin finansmana erişimde güçlük yaşadığını, finansmana ulaşabilenlerin ise yüksek maliyetlerle karşılaştığını belirten Zengin, yabancı kaynakları öz kaynaklarını aşan işletmelerde finansman giderlerinin yüzde 10'unun vergi matrahından indirilememesinin ilave bir yük oluşturduğunu söyledi. Yüksek finansman maliyetleri altında faaliyetlerini sürdürmeye çalışan işletmelerin ödedikleri faizin bir kısmı için ayrıca vergi yüküyle karşılaşmasının önüne geçilmesi gerektiğini ifade etti.
GEÇİCİ VERGİ VE MALİ TATİL
Zengin, işletmeler ve mali müşavirlik camiasının iş yükünü artıran uygulamaların da gözden geçirilmesini beklediklerini ifade etti. Kurumlar vergisi beyannamelerinin nisan ayında hazırlanmasının hemen ardından ilk üç aylık döneme ait geçici vergi çalışmalarının başladığını hatırlatan Zengin, birinci dönem geçici vergi beyannamesinin kaldırılmasının hem işletmelere hem de meslek mensuplarına nefes aldıracağını söyledi. Hazine'nin gelir kaybı yaşamaması için bu dönemde beyanname verilmeden avans niteliğinde ödeme yapılabileceğini de ifade etti.
Mali tatilin de mevcut haliyle beklenen faydayı sağlamadığını kaydeden Zengin, 1-20 Temmuz arasındaki mali tatil döneminde vergisel sürelerin durdurulmasını veya temmuz ayına ait yükümlülüklerin ağustos ayıyla birleştirilmesini önerdi.